在燃料电池的诸多技术路线中,固体氧化物电池(SOC)长期处于一个略显尴尬的位置:效率最高,但工作温度也最高,600至800摄氏度的运行条件对材料、密封和系统集成提出了苛刻要求。过去二十年,这项技术在实验室与示范工程之间反复徘徊,商业化进展慢于质子交换膜等路线。情况正在发生变化。2026年4月,Oracle在其Project Jupiter数据中心项目中采用最高2.45吉瓦的SOFC系统,替代燃气轮机与柴油发电机;欧洲多个钢铁企业的SOEC制氢项目陆续进入工程阶段;韩国将核能耦合SOEC写入国家能源战略。这项技术终于找到了与自己特性相匹配的场景。本文围绕七个已具备产业基础或硬性需求支撑的细分场景,逐一分析SOC的技术特性如何与场景需求形成互补——这是判断一项技术能否真正落地的关键。
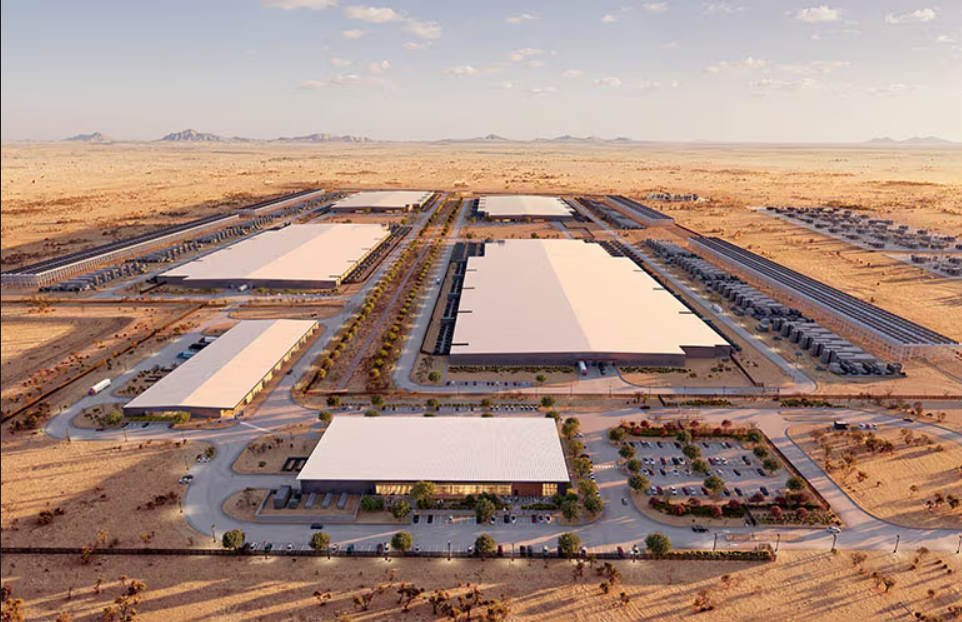
甲骨文公司计划在新墨西哥州数据中心部署
最高2.45吉瓦的布鲁姆燃料电池
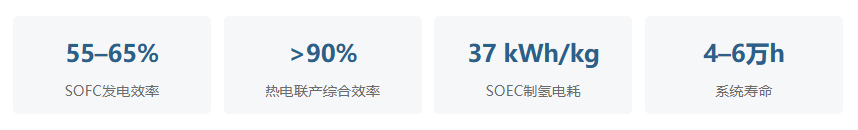
理解SOC的应用逻辑,先要理解它与低温电化学技术的本质差异。SOFC(固体氧化物燃料电池)以固态陶瓷为电解质,在高温下传导氧离子,将燃料的化学能直接转化为电能,不经过燃烧过程。其发电效率可达65%,若将高温余热梯级利用,热电联产综合效率超过90%。SOEC则是同一装置的逆向运行:以高温水蒸气为原料电解制氢,电耗约37千瓦时/公斤氢(系统级含压缩加热约42–46 kWh/kg),较碱性电解槽电堆级电耗低约25–30%。高温既是代价,也是全部优势的来源。它带来了四项低温技术不具备的能力:✅️燃料适应性。高温下电极对燃料不挑剔,天然气、氢气、沼气、氨、合成气、液化石油气均可直接使用,且无需贵金属催化剂。
✅️余热利用窗口。600至1000摄氏度的余热可以对接工业蒸汽管网、预热原料或驱动吸热反应,这在低温系统中无从谈起。
✅️共电解能力。SOEC可同时电解水与二氧化碳,一步生成合成气(氢气与一氧化碳混合物),省去逆水煤气变换环节,系统效率比"低温电解加RWGS"路线高2至7个百分点。
✅️可逆运行。同一套装置可在电解制氢与燃料电池发电之间切换,构成储能单元。
这四项能力,决定了SOC在一些特定的需求场景中具有出不可替代性。以下七个场景,正是这种匹配关系的具体展开。
01
重工业脱碳:余热与碳约束的双重契合场景需求
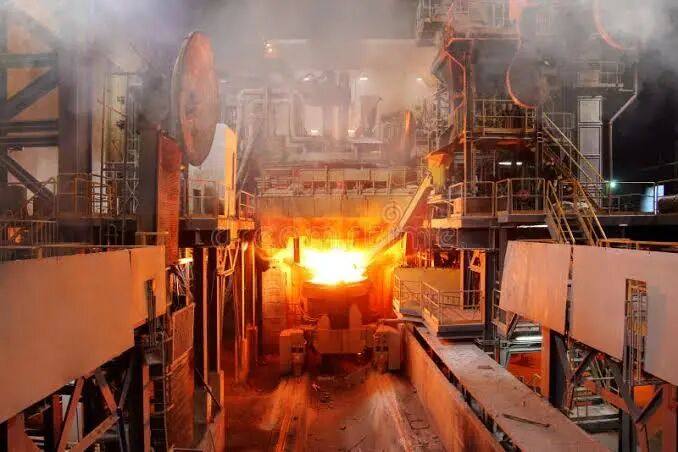
钢铁、石化、水泥、玻璃等重工业面临欧盟碳边境调节机制(CBAM)正式征收的时间节点,国内双碳目标同步收紧。这些行业的共同特征是:既有大量中高温余热,又有刚性的减碳压力。互补关系SOEC与钢厂的结合是SOC应用中逻辑非常自洽的场景之一。直接还原铁(DRI)工艺需要氢气替代焦炭完成矿石还原:反应由Fe₂O₃ + 3H₂ → 2Fe+3H₂O替代传统的焦炭还原,产物由 CO₂ 变为水蒸气。而钢厂的中高温余热资源——电弧炉烟气(200–800℃)、加热炉off-gas(800–1000℃)乃至BOF炉气(可达1500℃),恰好覆盖了SOEC降低电解电耗所需的热输入品位(400℃以上效果显著)。德国萨尔茨吉特(Salzgitter AG)的SALCOS(Salzgitter Low CO₂ Steelmaking)项目是这条路径的标志性示范:2015年启动,2023年获德国联邦政府和下萨克森州约10亿欧元资助;与Sunfire合作部署720 kW高温电解槽作为示范,并与Tenova联合推进系统集成;计划2027 年首批DRI–EAF商业化投运。
在CBAM成本敏感性方面,绿氢DRI–EAF路线相比传统BF–BOF 路线,碳排放强度由1.37–1.84 tCO₂/吨钢降至0.05–0.2 tCO₂/吨钢,对应 CBAM 证书成本下降80%以上(以EU ETS价 €75/t CO₂测算,BF–BOF约€103–162/吨钢,绿氢DRI–EAF仅约 €4–15/吨钢)。
石化行业的切入点则在燃料侧。工业副产氢是石化行业被忽视的能源资产。全球氢气产量约70 Mt/年,其中约15–16%来自工业副产(炼油厂催化裂化、蒸汽裂解、丙烷脱氢、氯碱、电炉炼钢等),绝对量约30 Mt/年。过去这部分副产氢中确有相当比例以放空或低效燃烧处理——尤其在氯碱和某些PDH 装置——但其规模远小于炼厂内部已回用的部分。
SOFC 的"吃粗粮"能力使其特别适合消化这类低品位工业副产气流:燃料适应性强(CH₄、H₂、CO、合成气均可直接进料),对杂质容忍度高,无需贵金属催化剂。已发表的研究显示 PDH 装置集成SOFC后,生命周期GWP可由5.61降至 4.25 kg CO₂eq/MJ;副产氢进SOFC转化为电力与蒸汽,供园区自用,相当于把"待消化的副产"变成"额外的可调度资产"。
水泥、玻璃与分布式工业的电气化路径。水泥回转窑与玻璃熔炉需要1400–1600℃的核心反应温度,这一温位远高于SOFC自身的运行温度(600–1000℃)和余热温度(200–800℃),因此SOFC余热无法直接替代化石燃料燃烧供热。但SOFC在该场景下的真正切入点是"电力+ 燃料替代"双路径:✅️在燃料侧,由绿氢或绿氨替代焦炉煤气、重油等化石燃料,燃烧温度可达工艺需求;✅️在电力侧,SOFC与SOEC协同提供低碳电力,支撑电熔玻璃、电加热预热等高温电气化环节。
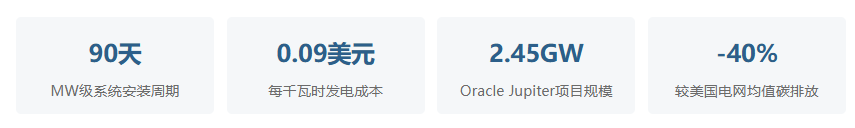
算力集群的功耗增长速度远超电网扩容能力——后者通常需要5年以上,部分区域5–13年,燃气轮机供货周期也在5年-7年之间,且价格根据《Engineering》2026年的文章显示已从800美元/千瓦涨至2600-2800美元/千瓦。与此同时,多地已对数据中心实施PUE与碳排放强度约束。互补关系SOFC的几项技术特性在这个场景中形成了罕见的叠加。其一是直流输出。服务器芯片本质上是直流负载,SOFC原生输出直流电,跳过传统供电链路中的整流逆变环节,既减少转换损耗,也简化了供电架构。其二是部署速度。模块化撬装设计使兆瓦级系统可在约90天内完成安装,与电网扩容的漫长周期形成鲜明对照。其三是连续性。系统寿命4至6万小时,可7×24运行,发电成本约0.09美元/千瓦时,约为柴油机组的三分之一,碳排放比美国电网平均值低四成以上。
订单曲线印证了这种匹配。2024年7月CoreWeave的14兆瓦项目使SOFC首次进入AI云服务供电;2025年7月Oracle项目创下55天交付纪录;2026年4月的Project Jupiter更是以最高2.45吉瓦的规模完全采用SOFC。Bloom Energy目前在手订单约200亿美元。就产业信号而言,SOFC已从数据中心备电方案演变为主电源选项。区域上,美国(弗吉尼亚、得州等地,叠加IRA税收抵免与低价天然气)、新加坡(Day One 20兆瓦项目)以及中国广东、上海等实施能耗双控的省份,是需求最明确的市场。
绿氢的经济性瓶颈在于电耗占成本的六成以上;而航空、航运等领域的脱碳,则进一步需要以氢气和二氧化碳为原料合成液态燃料。互补关系SOEC在这个场景中扮演的是"降本"与"打通"两个角色。降本侧,凡是能稳定提供废热/蒸汽的场所——钢厂、化工厂、核电站——都适合部署 SOEC。爱达荷国家实验室对 Bloom 100 kW SOEC 的独立测试显示,其电耗约 37 kWh/kg,而 PEM 与碱性电解分别约52与54 kWh/kg,SOEC省电约15–30%。韩国机械研究院(KIMM)的20 kW 系统连续运行超3000小时、电效率83%,目标制氢成本2.20 美元/kg,为这一路径提供了长周期运行数据。
共电解是SOEC独有的能力。将二氧化碳与水蒸气同时送入电解池,直接产出合成气,随后对接费托合成或甲醇合成装置,即可生产绿色航空煤油(SAF)、绿色甲醇或合成氨。对航空业2050净零承诺而言,这是目前唯一经过工程验证的燃料供给路径。
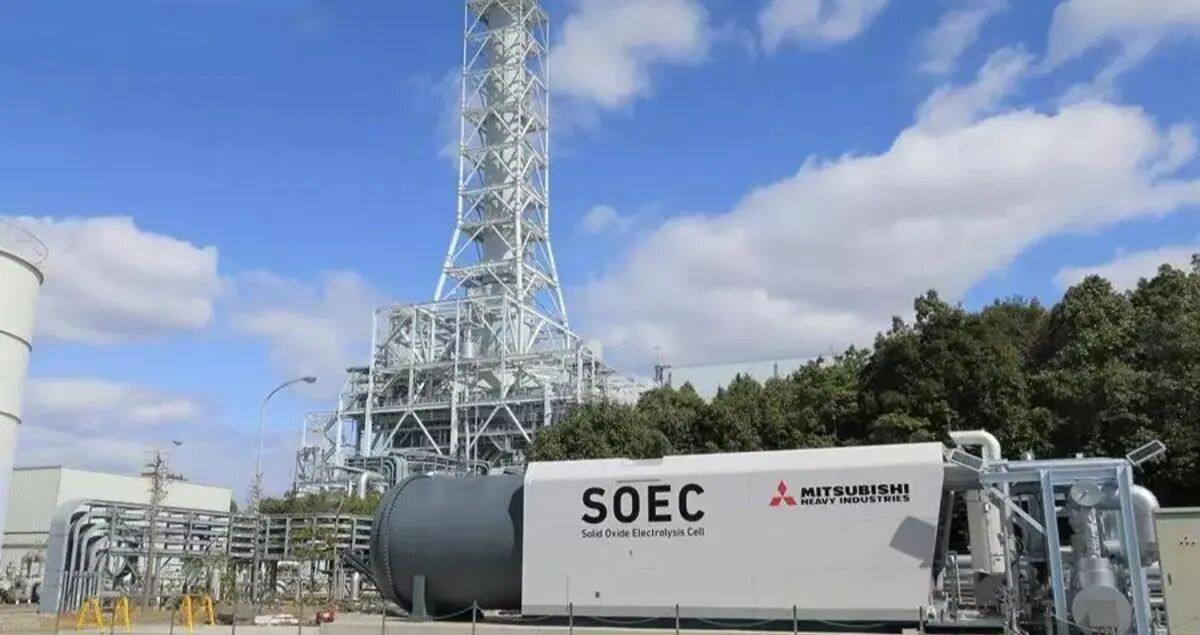
核电站输出稳定但调峰能力有限,在电力市场化环境中夜间低谷电价侵蚀收益;同时小型模块化反应堆(SMR)的推广需要展示多元化的用途。互补关系核电站产生的700摄氏度以上高温蒸汽,恰好落在SOEC的运行区间——这种温度品级的匹配在其他制氢技术中并不存在。核电耦合SOEC可将制氢电效率提升10个百分点以上,产氢成本降低约25%,且可沿用电站既有场地与并网设施。各国的项目安排体现了不同的战略意图。韩国将核能加SOEC定位为从能源进口国转向出口国的路径,KIMM首次在系统级验证了20 kW阳极支撑SOEC(3000小时+、83%),并与POSCO 等企业联合推动产业化;KHNP正推进10 MW 核电制氢实证,目标降低进口氢依赖。英国EDF 牵头的 Bay Hydrogen Hub 在 Heysham 2 建成SOEC,将核电制氢送往沥青、水泥等分散工业用户,为在运核电站延长价值链提供了样本。美国NuScale与壳牌评估了SMR 耦合可逆SOC 的经济性,能源部2024年发布最高400万美元招标支持可逆SOFC 研发。国内国网山东电科院与山东大学提出SOEC与氢氧燃烧集成的AP1000 改造方案,模拟显示循环效率56.5%,可在 20.4%–113.3% 负荷区间灵活调节。
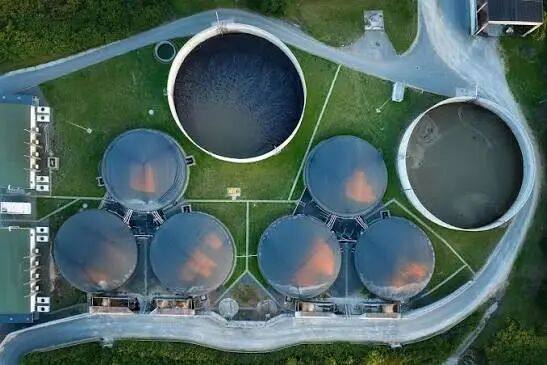
农业与垃圾处理领域持续产生沼气、填埋气等含甲烷气体。传统处置方式以放散或火炬燃烧为主,而甲烷的温室效应强度是二氧化碳的25倍以上。互补关系SOFC对燃料成分不敏感的特性,在这里从"便利"变成"关键"。沼气中甲烷浓度通常在50%至70%之间,且含有硫化物等杂质,内燃机发电需要严格的气体预处理,SOFC则可直接使用,同时将甲烷转化为二氧化碳,净碳效应为负。具体形态包括:城市污水处理厂与工业废水处理厂以SOFC直接消纳厌氧消化沼气实现热电联供——欧盟DEMOSOFC项目在都灵Collegno 污水厂建成174 kW 机组,连续运行逾7000小时,沼气到交流电效率稳定在 52% 以上、热电联供效率85%。填埋气方向在中试阶段验证了可行性,但对甲烷浓度(低于 50% 不适用)与硅氧烷/硫化氢净化要求更严。东南亚棕榈油废料(POME 沼气、EFB 气化气)为种植园与农村离网供电提供了可观的理论资源量,但SOFC耦合仍处研究阶段,在运项目多采用气化加内燃机路线。
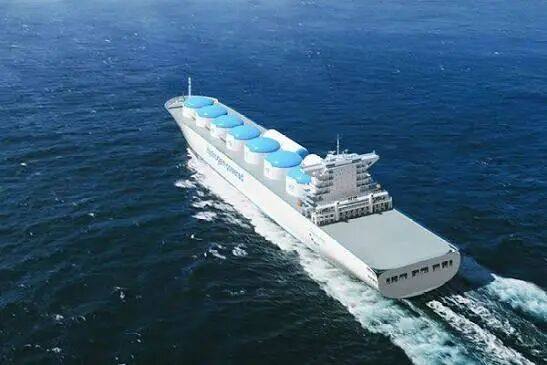
国际能源署(IEA)预测,2060 年之后售出的新船中60%以上将由氨或氢驱动;IMO《2023 年温室气体减排战略》则要求国际航运在 2050 年前后实现净零,并设2030 年−20%(争取 −30%)、2040年−70%(争取−80%)的检查点。欧盟 FuelEU Maritime 自2025年起逐年收紧船用能源的温室气体强度,路径为2025年 −2%、2030年−6%、2035 年−14.5%、2040 年−31%、2045年−62%、2050年−80%(基准91.16 gCO₂e/MJ)。互补关系氨作为氢载体,液氨体积能量密度约11.5–12.7 MJ/L,储运体系相对成熟,但氨内燃机存在燃烧不稳、氨逃逸与N₂O 生成问题。SOFC提供了另一条技术接口:高温下氨可在阳极原位裂解为氢气与氮气(也可先经外置裂解器转化),不含碳的结构天然规避了碳沉积问题;系统发电效率可超60%,且可在LNG、氨、甲醇、氢气等燃料间切换,适配航运燃料的过渡节奏。电化学过程无机械运动部件,噪声与振动显著低于柴油机——实验室2 kW 级样机实测噪声为58.6 dB。工程进展集中在造船与航运强国:韩国斗山燃料电池联合壳牌与HD韩国造船海洋,在壳牌运营的17.4万m³ LNG 运输船上安装600 kW SOFC 辅助动力装置;挪威Alma Clean Power 的1 MW氨燃料SOFC系统设计已获DNV原则性认可,其2 MW模块将改装至平台供应船Viking Energy,成为首个装于商业运营船舶的氨燃料电池系统;德国MEYER WERFT 为银海邮轮Nova 级邮轮配置了4 MW燃料电池系统(PEM,LNG 重整制氢),并推进LNG驱动SOFC+电池混合动力的研发。
矿区、海岛、偏远村寨的柴油发电成本通常落在 1.8-3元/kWh(偏远矿区2.2-2.8 元;常规海岛 1.8-3元),若计入内陆运输仓储成本,部分极偏远场景(南极科考、菲律宾偏远岛等)可达6-7元/kWh。互补关系在离网场景,SOFC的优势在于撬装式快速部署与本地燃料适应能力——澳大利亚(丙烷/丁烷与天然气混用)和智利(高海拔LPG发动机)矿山的柴油替代已商业化;南非矿山的脱碳主线则是绿氢燃料电池,以Anglo American在Mogalakwena 铂矿部署的2 MW氢-电池混动nuGen卡车为代表,目标2030年前将7矿400辆柴油卡车全部替换为绿氢动力。可逆运行(RSOFC):同一套装置在电力过剩时切换至电解模式消纳风光,电力紧张时切换至发电模式支撑电网——这本质上是将氢储能的效率瓶颈部分交由高温热力学过程化解。
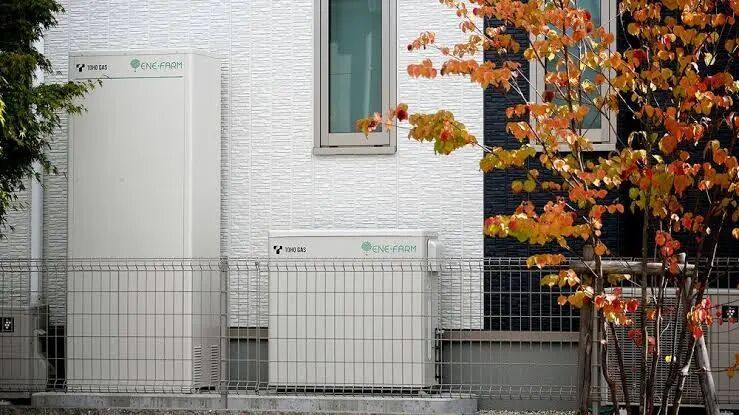
住宅尺度:日本ENE-FARM项目(2009年商业化)截至2024年累计安装50万台以上,其中 PEMFC(松下、东芝主导)占比约70%,SOFC(爱信精机、京瓷)占比约30% 且持续提升;四口之家实测一年可节约5-7万日元电费与燃气费合计账单,相当于一次能源节约约23%、CO₂ 减排约38%,机组售价已从2005年的800万日元降至约100万日元,目标2030年累计530万台。
回看这七个场景,当前阶段SOFC的落地逻辑其实高度一致:
有余热的地方,SOEC制氢的成本才能压下来——SOEC在700-850 ℃利用高温热替代部分电解电耗,效率可达72.85%;有废弃燃料(焦炉煤气、沼气、生物质气、副产氢)的地方,SOFC 的燃料适应性才凸显出优势;有碳约束的地方(航运FuelEU、欧盟ETS、北美数据中心自备电源),近零排放才具备定价基础;有连续性与部署速度要求的地方(数据中心、工业主电源),4-6万小时寿命与90天交付周期才构成决定性优势。商业+数据中心已占SOFC终端需求的90%以上(Fortune Business Insights 2024口径:商业用途50.43%、数据中心42%);其中数据中心场景2025-2030年新增装机复合增速预计达 94%(国信、国金、兴业证券一致口径,2030 年数据中心SOFC新增装机16 GW、市场规模超 2800亿元)——这一增速由AI算力扩张与燃气轮机交付瓶颈(GE Vernova、西门子能源排产已至2029-2030年)共同驱动,SOFC 在数据中心从"补充电源"升级为"标准方案"。两项数据放在一起看,这项技术的产业化路径已经清晰:不追求普适,而是在结构性的需求缺口中,以技术特性换取不可替代性。对于关注这一领域的企业与机构,建议从自身资源禀赋出发做匹配——有余热可切入SOEC制氢与RSOFC调峰,有副产气/废弃燃料可切入工业 SOFC发电,有绿氢资源可切入氢燃料SOFC数据中心主电源或航运辅助动力,有算力扩张需求可考虑SOFC现场电源+800 V直流架构的快速部署方案。场景对了,技术才有机会;场景错了,再好的效率指标也只是实验室里的数字。
大家好,
艾邦氢能源技术网(www.htech360.com)的微信公众号已经开通,主要分享氢燃料电池堆(双极板,质子膜,扩散层,密封胶,催化剂等),储氢罐(碳纤维,环氧树脂,固化剂,缠绕设备,内层塑料及其成型设备,储氢罐,车载供氢系统,阀门),制氢,加氢,氢燃料汽车动力系统等相关的设备,材料,配件,加工工艺的知识。同时分享相关企业信息。欢迎大家识别二维码,并通过公众号二维码加入微信群和通讯录。
 艾邦氢能产业链通讯录
,目前有2200人加入,如亿华通、清极能源、氢蓝时代、雄韬、氢牛、氢璞、爱德曼、氢晨、喜马拉雅、明天氢能、康明斯、新源动力、巴拉德、现代汽车、神力科技、中船712等等,可以按照标签筛选,请点击下方关键词试试
资料下载: